Jak przygotować się do rozmowy z doradcą kredytowym?
- Autor: Dorota Śliwińska
- 14.07.2024
- 5 min czytania
Jak przygotować się do rozmowy z doradcą kredytowym?
Rola doradcy kredytowego
Ważne jest, aby zrozumieć, kim jest doradca kredytowy i jakie są jego obowiązki. Doradca kredytowy to profesjonalista, który posiada odpowiednie kwalifikacje i doświadczenie w dziedzinie kredytów. Jego głównym celem jest pomóc Tobie jako klientowi znaleźć najkorzystniejszą ofertę kredytową i przede wszystkim zadbać o Twoje bezpieczeństwo finansowe.
Doradca kredytowy może pomóc znaleźć Ci kredytu na korzystnych warunkach. Dzięki jego wiedzy i doświadczeniu, możesz uniknąć pułapek związanych z niewłaściwym wyborem i zyskać pewność, że podejmujesz dobrą decyzję finansową.
Kim jest doradca kredytowy?
Doradca kredytowy może być zarówno pracownikiem banku, jak i niezależnym pośrednikiem. Jeśli pracuje w banku, jest to osoba zatrudniona przez instytucję finansową, która oferuje kredyty. Jeśli jest to niezależny pośrednik, współpracuje on z różnymi instytucjami finansowymi i ma dostęp do różnych ofert kredytowych. Warto wiedzieć, że niezależni doradcy kredytowi często posiadają szerszy dostęp do różnorodnych produktów finansowych, co pozwala im zaproponować Ci kredyt dopasowany do Twoich indywidualnych potrzeb.
Jakie są obowiązki doradcy kredytowego?
Doradca kredytowy przede wszystkim analizuje Twoją sytuację finansową, potrzeby i cele, dzięki którym może przedstawić Ci różne opcje kredytowe. Wyjaśnia Ci zasady i warunki kredytu, takie jak oprocentowanie, okres kredytowania oraz ewentualne prowizje i koszty związane z kredytem. Dodatkowo może pomóc Ci w wypełnieniu formalności związanych z ubieganiem się o kredyt. Pamiętaj, że doradca kredytowy jest Twoim sojusznikiem w procesie kredytowym i jego głównym celem jest zapewnienie Ci wsparcia i bezpieczeństwa. Dlatego warto skorzystać z profesjonalnej pomocy doradcy, aby mieć pewność, że podejmujesz świadomą decyzję dotyczącą kredytu.
Jakie dokumenty są potrzebne?
Przed rozmową z doradcą warto zebrać kilka niezbędnych dokumentów. Oszczędzi Ci to czasu i dodatkowo, im dokładniejsze informacje dostarczysz, tym lepiej doradca będzie w stanie Ci pomóc.
Lista dokumentów potrzebnych różni się w zależności od instytucji finansowej i rodzaju kredytu, o który się ubiegasz. Ogólnie jednak, zazwyczaj konieczne jest dostarczenie takich dokumentów, jak:
- Dowód osobisty lub paszport
- Zaświadczenie o zarobkach i zatrudnieniu
- Dokumenty potwierdzające posiadane nieruchomości lub majątek
- Informacje dotyczące ewentualnych zobowiązań finansowych.
- Niektóre instytucje finansowe mogą dodatkowo wymagać dokumentów potwierdzających historię kredytową oraz informacje dotyczące innych aktywów finansowych, takich jak lokaty czy fundusze inwestycyjne. Warto również przygotować dokumenty potwierdzające regularne wpływy na konto bankowe oraz ewentualne dodatkowe źródła dochodu. Lista dokumentów potrzebnych różni się w zależności od instytucji finansowej i rodzaju kredytu, o który się ubiegasz. Jeśli ubiegasz się o kredyt hipoteczny, mogą być wymagane dodatkowe dokumenty, takie jak umowa przedwstępna sprzedaży nieruchomości czy dokumenty potwierdzające wkład własny. W przypadku kredytu samochodowego, konieczne mogą być dokumenty pojazdu oraz umowa kupna-sprzedaży.
Zrozumienie swojej sytuacji finansowej
Aby być świadomym swoich możliwości kredytowych oraz zdolności do spłaty kredytu, ważne jest zrozumienie swojej sytuacji finansowej. Przed rozmową z doradcą kredytowym warto podjąć kilka kroków, które pomogą Ci samemu wstępnie ocenić swoją zdolność kredytową, oraz lepiej zarządzać swoimi finansami.
Jednym z kluczowych kroków jest własna analiza swojej sytuacji. Sprawdź swoje dochody, wydatki, zobowiązania finansowe oraz określ, jaki jest Twój budżet dostępny na raty kredytu. Porównaj swoje dochody
i zobowiązania finansowe, aby ocenić, czy będziesz w stanie spłacać kredyt w terminie. Dodatkowo możesz pobrać raport BIK, który później przeanalizujesz razem z ekspertem, aby mieć większą szansę na lepszy kredyt.
Znajomość różnych rodzajów kredytów
Zanim zasiądziesz do rozmowy z doradcą kredytowym, warto posiadać pewną wiedzę na temat różnych rodzajów kredytów. Poznanie kluczowych cech i zasad działania różnych rodzajów kredytów pomoże Ci w podjęciu bardziej świadomej decyzji oraz w zadawaniu właściwych pytań doradcy.
Kredyt hipoteczny
Kredyt hipoteczny to rodzaj kredytu, który jest na nieruchomości. Jest on często używany do zakupu lub budowy domu. Również może być wykorzystywany do konsolidacji innych zobowiązań finansowych. Kredyt hipoteczny zwykle oferuje dłuższy okres kredytowania i niższe oprocentowanie, ale wymaga również zabezpieczenia w postaci hipoteki na nieruchomości. Mogą być udzielane w różnych walutach, z różnymi rodzajami oprocentowania (stałe, zmienne, mieszane), a także z różnymi okresami kredytowania.
Kredyt konsumencki
Kredyt konsumencki to rodzaj kredytu, którego celem jest finansowanie konkretnych Twoich potrzeb takich jak zakup samochodu, elektroniki, urządzeń AGD, czy też opłacanie wakacji. Kredyt konsumencki zwykle nie wymaga zabezpieczenia na nieruchomości i jest oferowany na krótszy okres czasu, ale może mieć wyższe oprocentowanie niż kredyt hipoteczny.
Przygotowanie pytań do doradcy
Podczas rozmowy z doradcą kredytowym ważne jest zadawanie pytań, aby uzyskać jak najwięcej informacji, lepiej zrozumieć ofertę kredytową i czuć się pewniej. Pamiętaj, że im więcej pytań, tym lepsze dla Ciebie będzie takie spotkanie i więcej z niego wyniesiesz.
Jeśli chcesz, zawsze dopytuj o szczegóły, takie jak oprocentowanie, koszty związane z kredytem, okres kredytowania, a także zagadnienia dotyczące ewentualnych dodatkowych ubezpieczeń czy umów.
Pamiętaj, że doradca ma Ci pomóc
Pamiętaj, że doradca kredytowy jest po to, aby pomóc Ci w podjęciu właściwej decyzji. Dlatego nie krępuj się pytać o wszystko, co budzi Twoje wątpliwości. Im więcej informacji uzyskasz, tym łatwiej będzie Ci podjąć decyzję, która najlepiej odpowiada Twoim potrzebom finansowym.
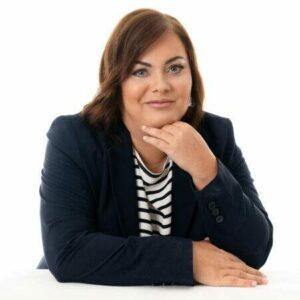
Dorota Śliwińska Ekspert Kredytowy
Znalezienie odpowiedniego kredytu detalicznego może być wyzwaniem, ale z Dorotą ten proces staje się prosty i przejrzysty. Jako specjalistka ds. kredytów detalicznych, Dorota łączy głęboką wiedzę finansową z wyjątkową empatią, co pozwala jej na skuteczną pomoc klientom w nawet najbardziej skomplikowanych sytuacjach kredytowych. Cechuje ją indywidualne podejście do każdego klienta, dzięki czemu rozwiązania, które proponuje, są zawsze dostosowane do unikalnych potrzeb i możliwości finansowych. Jej misją jest nie tylko znalezienie korzystnej oferty kredytowej, ale przede wszystkim zrozumienie i wsparcie klientów na każdym etapie procesu kredytowego.
Dorota Śliwińska
Znalezienie odpowiedniego kredytu detalicznego może być wyzwaniem, ale z Dorotą ten proces staje się prosty i przejrzysty. Jako specjalistka ds. kredytów detalicznych, Dorota łączy głęboką wiedzę finansową z wyjątkową empatią, co pozwala jej na skuteczną pomoc klientom.
Poznaj doradcę →Przeczytaj również
Zdolność kredytowa · 5 min czytania
Premie i prowizje w wynagrodzeniu a zdolność kredytowa - co bank może uwzględnić?
Premie i prowizje dodawane do dochodów są dla pracownika sygnałem zaświadczającym o uznaniu dla jego ciężkiej pracy. Przyjrzyjmy się, czy mają one wpływ na zdolność kredytową wnioskującego o finansowanie w banku. Na pierwszy rzut oka wydaje się, że tak, jednak... czy zawsze? Bardziej niż wysokość dodatków do wynagrodzenia zasadniczego, liczy się bowiem ich regularność. Ten artykuł dedykujemy wszystkim, którzy zastanawiają się, w jakich okolicznościach bonusy są w stanie poprawić szansę na otrzymanie pozytywnej decyzji kredytowej.
BIK i historia kredytowa · 6 min czytania
Jak długo opóźnienie w spłacie kredytu może być widoczne w BIK?
Choć robimy wszystko, co w naszej mocy, aby dochować terminów spłat zobowiązań finansowych, czasami na przeszkodzie mogą pojawić się niespodziewane zdarzenia, które to uniemożliwiają. Wtedy nadchodzi fala pytań i wątpliwości. Jakie będą konsekwencje? Jaka będzie wysokość odsetek karnych? Jak długo opóźnienie w spłacie kredytu będzie widoczne w bazie danych Biura Informacji Kredytowej? Ten artykuł kierujemy do wszystkich tych, którzy zastanawiają się, w jaki sposób niewywiązanie się z ustaleń harmonogramu spłat rzuci cień na wiarygodność kredytową.
4 min czytania
Dochód w euro a kredyt w Polsce - co może mieć znaczenie dla banku?
Euro to środek płatniczy w większości państw członkowskich Unii Europejskiej. Dlatego też dla mnóstwa naszych rodaków pracujących na Starym Kontynencie stanowi ono walutę, w której uzyskują dochody. Co w sytuacji, gdy ktoś z tej grupy chciałby postarać się o uzyskanie kredytu w ojczyźnie? Jak polskie banki patrzą na osoby pracujące za granicą i zarabiające w euro? Jakie warunki muszą spełnić potencjalni kredytobiorcy? Spróbujemy rozwiać te wątpliwości w tym artykule. Ze względu na własne bezpieczeństwo finansowe, banki wymagają od takich klientów wyższej zdolności kredytowej. Dlatego też przed polskimi pracownikami uzyskującymi dochód w obcej walucie, poprzeczka zawieszona jest bardzo wysoko. Jak ją przeskoczyć? Przyjrzymy się, co rodzime instytucje finansowe mają do powiedzenia w kwestii kredytów gotówkowych udzielanych osobom, które zarabiają w euro.