Jak zarządzać domowym budżetem przy nieregularnych dochodach?
- Autor: Dorota Śliwińska
- 25.09.2024
- 6 min czytania
Jak zarządzać domowym budżetem przy nieregularnych dochodach?
Czy zarządzanie domowym budżetem przy niestabilnych dochodach to misja niemożliwa? Nie do końca. Planowanie wydatków może się stać wówczas łamigłówką, ale na szczęście istnieją sposoby, które pomogą Ci nad tym zapanować – i wcale nie musisz być mistrzem finansów. Jeśli pracujesz jako freelancer, właściciel małej firmy, artysta czy trener personalny zapewne wiesz, o czym mowa – raz masz ręce pełne roboty, a raz kalendarz świeci pustkami. Zarządzanie budżetem w takich warunkach wymaga elastyczności, ale spokojnie, da się to zrobić. Wystarczy kilka praktycznych kroków, które pomogą Ci lepiej zaplanować wydatki i uniknąć niepotrzebnego stresu. I nie, nie chodzi o to, żeby żyć o chlebie i wodzie! Chodzi o to, żeby wycisnąć maksimum z tego, co masz, i nie obudzić się z pustym portfelem na końcu miesiąca.
Zmienność dochodów? Naucz się analizować i planować swoje zarobki
Zarządzanie budżetem przy nieregularnych dochodach zaczyna się od jednej, dość oczywistej rzeczy – musisz wiedzieć, ile zarabiasz. To może wydawać się trudne, zwłaszcza gdy zarobki różnią się z miesiąca na miesiąc. Dlatego kluczowym krokiem jest dokładna analiza Twoich zarobków z kilku ostatnich miesięcy, by móc określić średnią. Najlepiej przyjąć konserwatywne podejście – planuj budżet na podstawie najniższych przychodów, a nie tych z najlepszych miesięcy. Dzięki temu zabezpieczysz się przed sytuacją, w której zaplanujesz wydatki na zbyt optymistycznym poziomie, a przychody okażą się niższe. Zbierz więc swoje dochody z ostatnich 6-12 miesięcy, policz średnią, a następnie oszacuj, jaka może być minimalna i maksymalna kwota, jaką jesteś w stanie zarobić. Taka prognoza pomoże Ci skuteczniej zarządzać finansami, z większą świadomością podejmować decyzje dotyczące wydatków i lepiej przygotować się na ewentualne okresy o niższych przychodach.
Podziel wydatki na stałe i zmienne
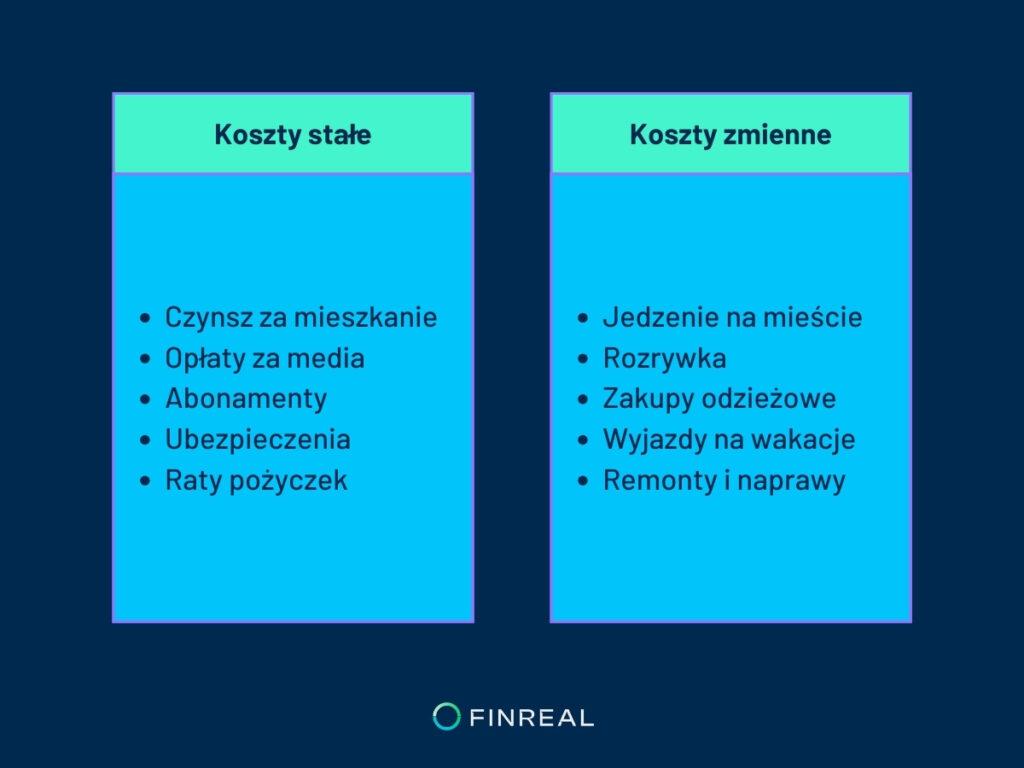
Kiedy masz już jasny obraz swoich dochodów, kolejnym krokiem jest dokładne zrozumienie, na co wydajesz swoje pieniądze. Aby to zrobić skutecznie, warto podzielić wydatki na dwie główne kategorie: wydatki stałe i wydatki zmienne. Wydatki stałe to wszystkie koszty, które pojawiają się regularnie i są nieuniknione. Należą do nich takie rzeczy jak czynsz, rachunki za media, raty kredytów czy składki ubezpieczeniowe. Są one fundamentem Twojego budżetu – musisz je pokryć, niezależnie od tego, jak wygląda dany miesiąc pod względem dochodów. Wydatki zmienne to te, które dają większą elastyczność. Chodzi tu o koszty, które możesz dostosować w zależności od sytuacji finansowej, np. jedzenie na mieście, rozrywka, ubrania czy inne zakupy. To właśnie te wydatki będą kluczowe, jeśli zajdzie potrzeba zaciśnięcia pasa – łatwiej będzie je zredukować, gdy dochody będą niższe, a zwiększyć, gdy sytuacja się poprawi. Najważniejsze w tej sekcji budżetu jest regularne monitorowanie wydatków. Śledzenie ich na bieżąco pozwoli Ci uniknąć nieprzyjemnych niespodzianek i zachować pełną kontrolę nad finansami. Warto także co jakiś czas przeanalizować wydatki zmienne i zastanowić się, gdzie można wprowadzić ewentualne cięcia, nie rezygnując z podstawowych potrzeb.
Gorszy miesiąc? Rozwiązaniem jest poduszka finansowa
Gdy Twoje dochody są nieregularne, budowanie poduszki finansowej staje się nie tylko rozsądnym, ale wręcz niezbędnym krokiem. To swojego rodzaju bufor bezpieczeństwa, który pozwoli Ci przetrwać gorsze miesiące bez konieczności sięgania po doraźne rozwiązania, jak kredyty czy pożyczki. Poduszka finansowa powinna być odpowiednio zaplanowana – idealnie, jeśli pokrywa koszty życia przez co najmniej 3 do 6 miesięcy. Dzięki niej, gdy Twoje przychody będą niższe, nie będziesz musiał martwić się o codzienne wydatki. Takie zabezpieczenie daje spokój i pewność, że nawet w trudniejszych okresach masz środki, które pozwolą Ci opłacić podstawowe zobowiązania. Zacznij od odkładania przynajmniej 10% swoich dochodów. Nawet jeśli w danym miesiącu masz większe wpływy, nie daj się pokusie wydania wszystkiego od razu – najlepiej systematycznie przeznaczać część zysków na oszczędności. Jeśli masz już podstawową poduszkę finansową, każda dodatkowa kwota będzie stanowić dodatkowe zabezpieczenie, które z czasem możesz powiększać. Oszczędzanie na przyszłość, szczególnie w przypadku nieregularnych dochodów, to kluczowy element budżetowania. Dzięki niemu nie tylko unikasz ryzyka nagłego braku środków, ale również budujesz fundament stabilności finansowej.
Elastyczność budżetu jako sposób na zmienne zarobki
Życie bywa nieprzewidywalne, a gdy Twoje dochody są nieregularne, budżet musi być po prostu elastyczny. Nie chodzi o to, żeby mieć jedną, sztywną strategię, ale o to, żeby dostosowywać plan wydatków do aktualnej sytuacji. Gorszy miesiąc? Czas przyciąć niektóre koszty – to właśnie wtedy warto zredukować wydatki na te mniej istotne rzeczy, jak rozrywka czy jedzenie na mieście. Lepszy miesiąc? Możesz sobie pozwolić na nieco więcej, ale pamiętaj, żeby nie wydawać wszystkiego. Zawsze zostaw sobie margines na te gorsze czasy, które, jak już wiemy, prędzej czy później mogą nadejść. Pamiętaj też, że większe wydatki, jak wakacje czy remonty, nie muszą zrujnować Ci budżetu. Wystarczy, że rozłożysz je na kilka miesięcy i dopasujesz do swoich możliwości. Taki elastyczny plan pozwoli Ci cieszyć się życiem, nie martwiąc się o nagłe niespodzianki finansowe. Podsumowując – elastyczność w budżecie to klucz. Dostosowuj go na bieżąco, bądź gotów na zmiany i pamiętaj, że to Ty kontrolujesz swoje finanse, a nie one Ciebie.
Planowanie finansowe na przyszłość, czyli jak być zawsze o krok do przodu
Jeśli zarabiasz nieregularnie, planowanie z wyprzedzeniem to Twój największy sprzymierzeniec. Chodzi o to, żeby nie tylko reagować na bieżącą sytuację, ale też mieć na uwadze to, co może nadejść – większe wydatki, sezonowe koszty czy nieprzewidziane okoliczności. Pierwszy krok? Spójrz na najbliższe kilka miesięcy i zastanów się, jakie większe wydatki czekają Cię w przyszłości – święta, wakacje, przegląd auta, ubezpieczenie. Zamiast szukać środków na ostatnią chwilę, rozłóż te wydatki na mniejsze części i odkładaj regularnie, co pozwoli Ci uniknąć finansowego stresu.
Oprócz tego, planując z wyprzedzeniem, zyskujesz kontrolę nad swoimi finansami i łatwiej unikniesz impulsywnych decyzji zakupowych. Mając plan, wiesz dokładnie, ile możesz wydać i na co, a także ile musisz odłożyć na późniejsze potrzeby.
Zbuduj stabilność finansową w niestabilnych czasach
Zarządzanie budżetem przy nieregularnych dochodach to wyzwanie, ale nie jest to misja niemożliwa. Klucz leży w odpowiednim podejściu – elastyczność, planowanie i świadome decyzje finansowe pozwolą Ci zyskać kontrolę nad swoimi wydatkami, niezależnie od tego, jak zmieniają się Twoje przychody. Z odpowiednim planem, elastycznością i dbałością o oszczędności, jesteś w stanie efektywnie zarządzać swoim budżetem, niezależnie od tego, jak zmienne są Twoje zarobki.
Dorota Śliwińska Ekspert Kredytowy
Znalezienie odpowiedniego kredytu detalicznego może być wyzwaniem, ale z Dorotą ten proces staje się prosty i przejrzysty. Jako specjalistka ds. kredytów detalicznych, Dorota łączy głęboką wiedzę finansową z wyjątkową empatią, co pozwala jej na skuteczną pomoc klientom w nawet najbardziej skomplikowanych sytuacjach kredytowych. Cechuje ją indywidualne podejście do każdego klienta, dzięki czemu rozwiązania, które proponuje, są zawsze dostosowane do unikalnych potrzeb i możliwości finansowych. Jej misją jest nie tylko znalezienie korzystnej oferty kredytowej, ale przede wszystkim zrozumienie i wsparcie klientów na każdym etapie procesu kredytowego.
Dorota Śliwińska
Znalezienie odpowiedniego kredytu detalicznego może być wyzwaniem, ale z Dorotą ten proces staje się prosty i przejrzysty. Jako specjalistka ds. kredytów detalicznych, Dorota łączy głęboką wiedzę finansową z wyjątkową empatią, co pozwala jej na skuteczną pomoc klientom.
Poznaj doradcę →Przeczytaj również
Zdolność kredytowa · 5 min czytania
Premie i prowizje w wynagrodzeniu a zdolność kredytowa - co bank może uwzględnić?
Premie i prowizje dodawane do dochodów są dla pracownika sygnałem zaświadczającym o uznaniu dla jego ciężkiej pracy. Przyjrzyjmy się, czy mają one wpływ na zdolność kredytową wnioskującego o finansowanie w banku. Na pierwszy rzut oka wydaje się, że tak, jednak... czy zawsze? Bardziej niż wysokość dodatków do wynagrodzenia zasadniczego, liczy się bowiem ich regularność. Ten artykuł dedykujemy wszystkim, którzy zastanawiają się, w jakich okolicznościach bonusy są w stanie poprawić szansę na otrzymanie pozytywnej decyzji kredytowej.
BIK i historia kredytowa · 6 min czytania
Jak długo opóźnienie w spłacie kredytu może być widoczne w BIK?
Choć robimy wszystko, co w naszej mocy, aby dochować terminów spłat zobowiązań finansowych, czasami na przeszkodzie mogą pojawić się niespodziewane zdarzenia, które to uniemożliwiają. Wtedy nadchodzi fala pytań i wątpliwości. Jakie będą konsekwencje? Jaka będzie wysokość odsetek karnych? Jak długo opóźnienie w spłacie kredytu będzie widoczne w bazie danych Biura Informacji Kredytowej? Ten artykuł kierujemy do wszystkich tych, którzy zastanawiają się, w jaki sposób niewywiązanie się z ustaleń harmonogramu spłat rzuci cień na wiarygodność kredytową.
4 min czytania
Dochód w euro a kredyt w Polsce - co może mieć znaczenie dla banku?
Euro to środek płatniczy w większości państw członkowskich Unii Europejskiej. Dlatego też dla mnóstwa naszych rodaków pracujących na Starym Kontynencie stanowi ono walutę, w której uzyskują dochody. Co w sytuacji, gdy ktoś z tej grupy chciałby postarać się o uzyskanie kredytu w ojczyźnie? Jak polskie banki patrzą na osoby pracujące za granicą i zarabiające w euro? Jakie warunki muszą spełnić potencjalni kredytobiorcy? Spróbujemy rozwiać te wątpliwości w tym artykule. Ze względu na własne bezpieczeństwo finansowe, banki wymagają od takich klientów wyższej zdolności kredytowej. Dlatego też przed polskimi pracownikami uzyskującymi dochód w obcej walucie, poprzeczka zawieszona jest bardzo wysoko. Jak ją przeskoczyć? Przyjrzymy się, co rodzime instytucje finansowe mają do powiedzenia w kwestii kredytów gotówkowych udzielanych osobom, które zarabiają w euro.