Kredyt na spłatę chwilówek. Przewodnik 2026
- Autor: Krystian Krasuski
- Konsolidacja
- 25.03.2026
- 10 min czytania
Konsolidacja chwilówek w 2026 roku to wyzwanie, ale i szansa na niższe RRSO. Sprawdź, jak banki oceniają Twój BIK i co zmienią nowe unijne limity kredytowe.
Zobowiązania pozabankowe (chwilówki) charakteryzują się krótkimi okresami spłaty, co w połączeniu z wysokimi kosztami pozaodsetkowymi (ograniczonymi ustawowo do 45% kwoty kredytu, art. 5 ust. 1a UKK) może prowadzić do nadmiernego zadłużenia konsumenta. Gdy płatności są rolowane, a opłaty za opóźnienia przekraczają limity (zależne od stopy referencyjnej), zdolność spłaty zostaje poważnie naruszona.
W zarządzaniu finansami ryzyko niewypłacalności rośnie, gdy suma rat wszystkich zobowiązań przekracza zalecany próg branżowy 40% miesięcznych dochodów netto (rekomendacje KNF).
Konsolidacja chwilówek to strategia umożliwiająca obniżenie miesięcznej raty poprzez wydłużenie okresu spłaty, ale wymaga rzetelnej oceny zdolności kredytowej w BIK.
Obecnie kredyt konsumencki to zobowiązanie do kwoty 255 550 zł. Sytuacja ta jednak ulegnie zmianie - w związku z nowymi regulacjami unijnymi, limit ten ma zostać podniesiony do równowartości 100 000 euro (ok. 430 tys. zł).
Nowe przepisy, które mają zacząć obowiązywać od listopada 2026 roku, pozwolą na bezpieczną, konsumencką konsolidację wyższych długów na warunkach korzystniejszych niż w chwilówkach.
W tym artykule omawiamy:
- podejście banków do zadłużenia pozabankowego
- znaczenie historii w BIK
- działanie strategii "gotówka na spłatę"
- dostępne alternatywy prawne, gdy bank odmawia finansowania
Regulacje 2026 r. - UOKiK, MPKK i ryzyko prawne sektora pozabankowego
Rynek pożyczek konsumenckich w Polsce w 2026 roku pozostaje pod silną presją regulacyjną, mającą na celu ochronę konsumentów przed nadmiernymi kosztami. Kluczowym narzędziem tej ochrony jest Maksymalny Pozaodsetkowy Koszt Kredytu (MPKK), który zgodnie z art. 36a ust. 2 UKK, tak jak wcześniej wspomnieliśmy, nie może przekroczyć 45% całkowitej kwoty kredytu.
Mimo limitów MPKK, Prezes UOKiK kontroluje praktyki omijania ich, poprzez płatne usługi wartości dodanej (VAS), jak pakiety medyczne czy kursy językowe, doliczane do pożyczek.
W sierpniu 2025 r. UOKiK postawił zarzuty CAPITAL Service za domyślną opcję VAS w panelu online, co prowadziło do automatycznych dodatkowych opłat przekraczających limity. Klienci byli wprowadzani w błąd i płacili za usługi, z których rzadko korzystają.
Konsolidacja zadłużenia w bankach (np. mBank, Alior Bank) z jasnymi warunkami (0% prowizji) minimalizuje te ryzyka, zapewniając przejrzyste finansowanie i ochronę przed kwestionowanymi praktykami.
Najczęstszy mechanizm konsolidacji w 2026 roku. Gotówka na spłatę chwilówek
Kredyt gotówkowy, mimo że może posłużyć do spłaty długu, zwykle zwiększa łączną liczbę rat i obciążenie budżetu, nie redukując dotychczasowego zadłużenia, a jedynie je powiększając. Jego okres spłaty bywa krótszy, co powoduje wyższą miesięczną ratę, lecz często niższy całkowity koszt kredytu.
Z kolei kredyt konsolidacyjny z definicji łączy istniejące zobowiązania. Wydłużenie okresu spłaty zwiększa całkowity koszt kredytu, ale pomaga uporządkować finanse, obniżyć miesięczne obciążenie (często dzięki niższemu oprocentowaniu w porównaniu do chwilówek) i obniża ryzyko niewypłacalności.
Podejście banków do konsolidacji chwilówek
Banki komercyjne stosują rygorystyczną politykę wobec zobowiązań pozabankowych, często nie konsolidując bezpośrednio chwilówek ze względu na wyższe ryzyko i obniżoną zdolność kredytową. Dlatego stosuje się taki model, gdzie bank konsoliduje akceptowane zobowiązania (kredyty gotówkowe, karty kredytowe, limity w innych bankach), a klient dodatkowo otrzymuje gotówkę na spłatę chwilówek.
Przykład: mBank oferuje do 200 000 PLN łącznej kwoty kredytu, a Alior Bank do 250 000 PLN z okresem spłaty do 10 lat. Część kwoty idzie na spłatę konsolidowanych zobowiązań, reszta na rękę klienta do uregulowania chwilówek.
Pułapka długiego okresu spłaty
Decyzja o konsolidacji wymaga analizy opłacalności mierzonej całkowitym kosztem kredytu i RRSO (obejmuje oprocentowanie, prowizje, opłaty). Bankowe RRSO (mBank 7,98%, Alior Bank 9,15%) jest dużo niższe od chwilówek (>200%).
Pamiętaj tylko, że oprocentowanie się zmienia, więc należy zawsze sprawdzać bieżące warunki. To są jedynie orientacyjne oferty.
Niska rata to efekt wydłużonego okresu (do 120 rat/10 lat), co ułatwia planowanie budżetu, ale może podwoić całkowity koszt kredytu. Zaleca się brać najkrótszy możliwy okres spłaty przy zachowaniu zdolności.
Weryfikacja zdolności kredytowej
Zdolność kredytowa przy konsolidacji chwilówek jest oceniana dokładniej niż przy standardowych kredytach gotówkowych. Banki analizują historię w Biurze Informacji Kredytowej (BIK) oraz stabilność i rodzaj dochodu.
Jak banki interpretują opóźnienia i zapytania?
Chwilówki często generują ślad w BIK przez rolowanie i opóźnienia, a banki sprawdzają opóźnienia, limity i zapytania w raporcie BIK. Jednodniowe opóźnienie obniża scoring, ale rzadko blokuje konsolidację - problemem są powtarzalne zaległości >30 dni lub maksymalnie wykorzystane limity, sygnalizujące brak dyscypliny finansowej.
Ponadto, wysokie wykorzystanie limitów kredytowych (np. karty kredytowe lub kredyty odnawialne wykorzystane "na maksa"), nawet jeśli są spłacane terminowo, również obniża ocenę punktową i sygnalizuje bankowi wysokie ryzyko finansowe.
Przed złożeniem wniosku o konsolidację konieczna jest dogłębna diagnostyka BIK. W skrajnych przypadkach pożyczka pomostowa na spłatę zaległości może "wyczyścić" historię, umożliwiając bankowe finansowanie (z odzyskaniem prowizji za wcześniejszą spłatę, art. 39 UKK). Jednak takie działanie wymaga precyzyjnego planowania.
Stabilność dochodu i akceptowane formy zatrudnienia
Instytucje kredytujące różnicują podejście do dochodów:
- umowa o Pracę (UoP) - umowa na czas nieokreślony jest uznawana za najbardziej wiarygodne i stabilne źródło dochodu. Banki sprawdzają jednak, czy umowa o pracę nie kończy się przed planowanym okresem spłaty kredytu - w przeciwnym razie źródło dochodu może nie zostać zaakceptowane
- umowy Cywilnoprawne (Zlecenie, Dzieło) - banki akceptują te formy zatrudnienia, ale wymagają one dodatkowej, szczegółowej dokumentacji potwierdzającej regularność uzyskiwanych dochodów, takiej jak zaświadczenia od pracodawców lub wyciągi bankowe. Wymagany staż pracy, często wynoszący od 6 do 12 miesięcy, jest kluczowy dla potwierdzenia stabilności
- samozatrudnienie (B2B) - w przypadku osób prowadzących działalność gospodarczą, banki zazwyczaj oczekują minimalnego stażu prowadzenia działalności, wynoszącego co najmniej 12 miesięcy
- różnorodność dochodów - banki, jak np. Alior Bank, wyraźnie deklarują akceptację wielu rodzajów źródeł dochodu. W niektórych instytucjach akceptowane mogą być także zarobki uzyskiwane za granicą, traktowane jako dochód dodatkowy
Procedura wnioskowania i formalności
Procedura wnioskowania o kredyt konsolidacyjny jest zróżnicowana w zależności od dotychczasowych relacji klienta z bankiem. Klienci posiadający już konto w danej instytucji (lub spełniający warunki promocyjne, jak w mBanku) mogą liczyć na szybszą ścieżkę decyzyjną. Zewnętrzni klienci mogą oczekiwać na decyzję do jednego dnia roboczego.
Niezależnie od statusu, konieczne jest udokumentowanie zdolności kredytowej. Banki wymagają zaświadczeń o zatrudnieniu i dochodach. W przypadku umów cywilnoprawnych lub działalności gospodarczej, dokumentacja musi potwierdzać regularność i stabilność dochodów.
Potwierdzenie spłaty zobowiązań
Czy spłacony dług znika z BIK automatycznie? Większość zobowiązań ratalnych zamyka się automatycznie po spłacie. Jednak w przypadku limitów odnawialnych (karty kredytowe, debety) spłata zadłużenia nie oznacza zamknięcia umowy.
To taki "pusty", ale otwarty limit:
- Jest widoczny w BIK jako aktywne zobowiązanie, obniżając Twoją zdolność kredytową (nawet jeśli z niego nie korzystasz).
- Może generować opłaty (np. roczne za kartę), jeśli tak stanowi tabela opłat banku.
Kiedy BIK zostanie zaktualizowany? Nie musisz czekać miesięcy. Zgodnie z art. 59b ust. 3 Ustawy, instytucja pożyczkowa ma obowiązek poinformować BIK o całkowitej spłacie zobowiązania w terminie 7 dni.
BIK ma kolejne 7 dni na wprowadzenie zmian. Jeśli po 14 dniach wpis nadal widnieje jako "aktywny", masz prawo do interwencji.
Jak uzyskać dowód spłaty? Choć aktualizacja systemu jest obowiązkiem wierzyciela, warto pobrać zaświadczenie o całkowitej spłacie. Możesz o nie zawnioskować przez bankowość online lub infolinię (banki mogą pobierać za to opłatę zgodną z Tabelą Opłat i Prowizji).
Alternatywy dla kredytu konsolidacyjnego, gdy bank odmawia
W sytuacjach skrajnie złej historii kredytowej, powtarzających się opóźnień lub braku zdolności kredytowej do uzyskania kredytu bankowego, konieczne jest zastosowanie alternatywnych strategii restrukturyzacyjnych.
Strategie prywatnej restrukturyzacji
Jeśli chwilówki są stosunkowo "świeże" i bez znaczących opóźnień, zamiast konsolidacji warto rozważyć działania bezpośrednie.
Renegocjacja z wierzycielami
Jest to najczęstszy sposób uniknięcia niewypłacalności i polega na negocjowaniu nowych warunków spłaty z instytucjami pożyczkowymi. Można negocjować obniżenie oprocentowania, zmniejszenie miesięcznej raty lub wydłużenie okresu spłaty. Działanie to jest korzystne dla obu stron - dłużnik może łatwiej spłacać zobowiązania, a wierzyciel odzyskuje pieniądze bez konieczności kosztownych procedur windykacyjnych
Plan spłaty długu
Opracowanie szczegółowego planu, uwzględniającego wszystkie dochody i wydatki, umożliwia zoptymalizowanie procesu spłaty i minimalizuje ryzyko dodatkowych problemów finansowych
Rozwiązania dla najbardziej zadłużonych
W przypadku niemożności osiągnięcia porozumienia z wierzycielami lub gdy skala zadłużenia jest zbyt duża, dostępne są procedury prawne:
Układ konsumencki
Alternatywa dla upadłości konsumenckiej, pozwalająca na ugodę z wierzycielami i spłatę zobowiązań przy zachowaniu majątku, łagodniejsza niż upadłość
Kredyt konsolidacyjny z zabezpieczeniem hipotecznym
Dla osób posiadających nieruchomości, jest to "ostatnia linia obrony". Kredyt hipoteczny, dzięki zabezpieczeniu, oferuje najniższe oprocentowanie i najdłuższy możliwy okres spłaty (nawet kilkanaście lat). Chociaż obniża wysokość miesięcznej raty, to radykalnie zwiększa całkowity koszt kredytu i wiąże się z ryzykiem utraty nieruchomości
Wnioski końcowe
Kredyt na spłatę chwilówek jest ważnym, ale złożonym narzędziem restrukturyzacji zadłużenia. Przejście z obciążeń pozabankowych do regulowanego finansowania bankowego ogranicza ryzyko prawne związane z sektorem pozabankowym.
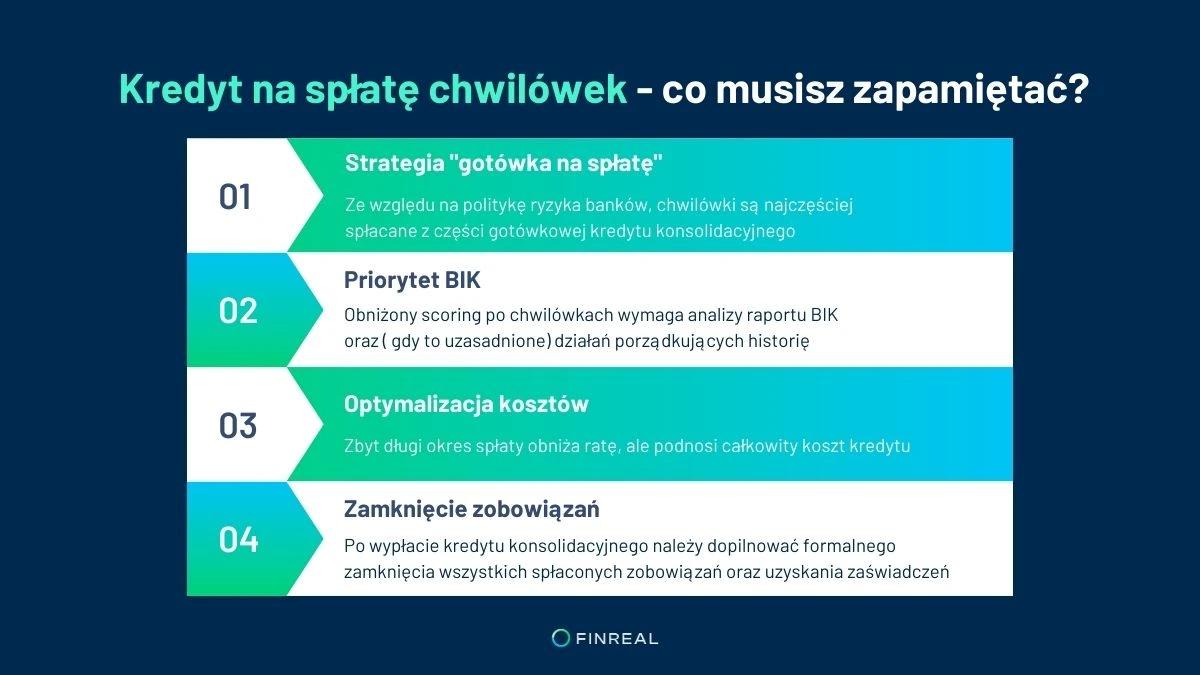
Co najważniejszego musisz z tego zapamiętać?
- Strategia "gotówka na spłatę"
Ze względu na politykę ryzyka banków, chwilówki są najczęściej spłacane z części gotówkowej kredytu konsolidacyjnego. Kluczowe jest precyzyjne wyliczenie kwoty potrzebnej do całkowitej spłaty zobowiązań pozabankowych.
2. Priorytet BIK
Obniżony scoring po chwilówkach wymaga analizy raportu BIK oraz ( gdy to uzasadnione) działań porządkujących historię (np. spłata najgorszych zaległości przed złożeniem wniosku)
3. Optymalizacja kosztów
Zbyt długi okres spłaty obniża ratę, ale podnosi całkowity koszt kredytu. Celem jest kompromis między płynnością budżetu a wysokością kosztów, przy preferowaniu ofert o niskim RRSO i możliwie stałym oprocentowaniu
4. Zamknięcie zobowiązań
Po wypłacie kredytu konsolidacyjnego należy dopilnować formalnego zamknięcia wszystkich spłaconych zobowiązań oraz uzyskania zaświadczeń, to pomoże poprawić historię kredytową
Kredyt konsolidacyjny wymaga dyscypliny i świadomej decyzji. Rolą pośrednika jest przeprowadzenie klienta przez proces w sposób bezpieczny prawnie i finansowo, bez obiecywania "poprawy sytuacji finansowej", a jedynie wskazując potencjalne korzyści i ryzyka.
Dlaczego warto skorzystać ze wsparcia eksperta Finreal?
W Finreal specjalizujemy się w pozyskiwaniu finansowania dla klientów firmowych. Rozumiemy, jak działają bankowe procedury analityczne i jakie “bufory bezpieczeństwa” stosują poszczególne instytucje.
Sprawdzamy zdolność w wielu bankach jednocześnie, negocjujemy lepsze warunki pomagamy skompletować dokumentację - jesteśmy z Tobą na każdym etapie. Masz dostęp do zespołu ekspertów wspierających cię na jasnych zasadach.
Masz pytania dotyczące swojej sytuacji kredytowej? Umów się na bezpłatną i niezobowiązującą konsultację.
Krystian Krasuski
W swojej karierze, w branży finansowej, uczestniczył w setkach transakcji, współpracując z klientami indywidualnymi i firmowymi. Specjalizuje się w konsolidacji kredytów indywidualnych i firmowych, jak również refinansowaniu zobowiązań firmowych czy też obrotowych.
Poznaj doradcę →Przeczytaj również
Konsolidacja · 6 min czytania
Czy chwilówki obniżają zdolność kredytową, nawet jeśli są spłacane terminowo?
Uzyskanie kredytu w banku bywa skomplikowane. Taki obraz sytuacji otwiera szerokie pole działania dla instytucji pozabankowych zajmujących się udzielaniem pożyczek o uproszczonych formalnościach. Często korzystają one z pośpiechu klientów, zachęcając łatwym wnioskiem online, który w kilka minut można złożyć bez konieczności wychodzenia z domu. Na pierwszy rzut oka chwilówka wydaje się odpowiednim narzędziem do naprawienia domowego budżetu. Niestety, działa ona tylko na krótką metę i nie jest rozwiązaniem długoterminowym. Co jeśli okoliczności życiowe skłonią do sięgnięcia po, dajmy na to, kredyt konsumencki lub kredyt hipoteczny? Czy wtedy długa historia zobowiązań finansowych naznaczona wieloma chwilówkami może stanąć na przeszkodzie w uzyskaniu pozytywnej decyzji kredytowej? W tym artykule przyjrzymy się, jaki wpływ na zdolność kredytową mają pożyczki pozabankowe, nawet jeśli ich terminowe spłaty nie sprawiały klientowi problemu. Ta wiedza przyda się wszystkim tym, którzy chcieliby mieć jak najlepsze szanse na uzyskanie kredytu, zwłaszcza jeśli w przeszłości zdarzało im się korzystać z usług instytucji finansowych oferujących chwilówki.
Konsolidacja · 8 min czytania
Czy można skonsolidować pożyczki pozabankowe w jedną ratę?
Skonsolidowanie kilku pożyczek pozabankowych w jedną ratę miesięcznie to rozwiązanie godne rozważenia dla dłużników, którzy chcieliby odciążyć domowy budżet, zachować płynność finansową i zmniejszyć szansę na wpadnięcie w spiralę zadłużenia. W tym artykule opowiemy o zagadnieniach związanych z pożyczkami pozabankowymi, chwilówkami oraz możliwościach ich konsolidacji. Pochylimy się również nad różnicami pomiędzy pożyczką a kredytem, a także zwrócimy uwagę na pułapki, na które należy uważać przy konsolidacji zobowiązań pozabankowych. Zapraszamy do lektury.
Konsolidacja · 15 min czytania
Co to jest konsolidacja chwilówek? Kompletny poradnik 2026
Wpadłeś w pętlę zadłużenia? Sprawdź, jak jedna niższa rata może uratować Twój budżet. Wyjaśniamy mechanizmy konsolidacji bankowej i ostrzegamy przed ryzykiem ofert pozabankowych.