Jak zmiany stóp procentowych wpływają na Twoje kredyty?
- Autor: Filip Borowski
- 18.12.2024
- 6 min czytania
Zmiany stóp procentowych mają kluczowy wpływ na Twoje kredyty, modyfikując wysokość rat i zdolność kredytową. Niezależnie czy stopy rosną, czy maleją, Twoja sytuacja finansowa może ulec zmianie. Zrozum, jak działają te mechanizmy i jakie kroki możesz podjąć, by świadomie zarządzać swoimi zobowiązaniami i chronić budżet.
Stopy procentowe, choć mogą wydawać się tematem zarezerwowanym dla specjalistów, mają bezpośredni wpływ na Twoje codzienne finanse. Jeśli spłacasz kredyt, planujesz wziąć nowe zobowiązanie albo oszczędzasz na lokacie, zmiany stóp procentowych mogą zmienić Twoją sytuację finansową bardziej, niż się spodziewasz.
Co się dzieje, gdy stopy idą w górę? Dlaczego ich spadek cieszy kredytobiorców, ale niekoniecznie oszczędzających? Jak te pozornie niewielkie zmiany mogą odbić się na Twoich ratach,zdolności kredytowej i możliwościach inwestycyjnych? W tym artykule przyjrzymy się tym zagadnieniom, pokazując ich wpływ na Twoje pieniądze. W końcu to Twoje finanse - zadbajmy razem, by były bezpieczne
Czym są stopy procentowe?
Stopy procentowe to nic innego jak cena pieniądza. To koszt, jaki ponosisz, gdy pożyczasz pieniądze od banku, albo odwrotnie - wynagrodzenie, jakie otrzymujesz, gdy to Ty zdeponujesz środki w banku. Brzmi prosto? Bo w swojej istocie takie właśnie jest. Problem zaczyna się, gdy próbujemy zrozumieć, dlaczego ta cena się zmienia i kto o tym decyduje.
W Polsce za wysokość stóp procentowych odpowiada Rada Polityki Pieniężnej (RPP), organ działający w ramach Narodowego Banku Polskiego. Jej zadaniem jest dbanie o stabilność cen, czyli kontrolowanie inflacji. Gdy inflacja rośnie, RPP podnosi stopy procentowe, żeby ograniczyć ilość pieniędzy w obiegu. Gdy z kolei inflacja spada, stopy są obniżane, co ma pobudzić gospodarkę. To delikatna równowaga, która wpływa nie tylko na gospodarkę, ale także na Twoje kredyty, oszczędności czy inwestycje.
Rodzaje stóp procentowych
Warto też wiedzieć, że istnieje kilka rodzajów stóp procentowych, z których każda ma inne zastosowanie. Na przykład:
Stopa referencyjna
Najważniejsza dla kredytobiorców, ponieważ od niej zależy oprocentowanie kredytów w bankach Stopa lombardowa Wyznacza maksymalny koszt pożyczek udzielanych przez bank centralny bankom komercyjnym Stopa depozytowa Wpływa na oprocentowanie lokat i oszczędności. Stopa redyskontowa i dyskontowa Bardziej techniczne, ale istotne w kontekście relacji między bankiem centralnym a komercyjnymi Każda z tych stóp działa jak dźwignia, która wpływa na różne elementy rynku finansowego. Dlatego warto znać podstawy - dzięki temu łatwiej zrozumiesz, jak decyzje banków centralnych przekładają się na Twoje finanse
Jak stopy procentowe wpływają na kredyty?
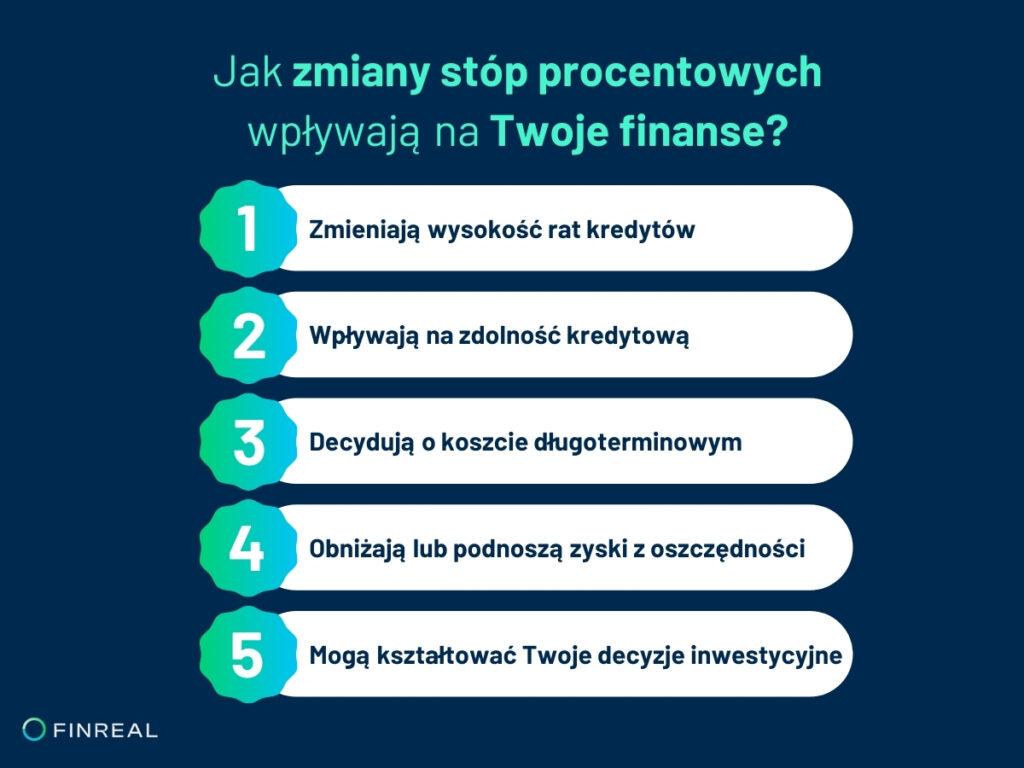
Decyzje dotyczące stóp procentowych mają bezpośredni wpływ na wysokość Twoich rat kredytowych, zdolność kredytową oraz dostępność produktów finansowych. Dla wielu osób to właśnie ten aspekt decyduje o tym, czy podwyżka lub obniżka stóp procentowych staje się dobrą lub złą wiadomością.
1. Wysokość rat kredytowychKredyty o zmiennym oprocentowaniu są szczególnie wrażliwe na decyzje Rady Polityki Pieniężnej. Gdy stopy procentowe rosną, wskaźnik WIBOR (Warsaw Interbank Offered Rate) także idzie w górę, podnosząc koszt Twojego kredytu.Kredyty o stałym oprocentowaniu są bardziej przewidywalne. Raty pozostają niezmienne przez określony czas, nawet jeśli stopy procentowe idą w górę. To dobry wybór, gdy spodziewasz się niestabilności na rynku finansowym, choć zazwyczaj takie kredyty są nieco droższe na starcie.2. Zdolność kredytowa Zmiany stóp procentowych wpływają na zdolność kredytową - czyli na to, ile pieniędzy możesz pożyczyć. Wyższe stopy oznaczają wyższe raty, a co za tym idzie, mniejszą kwotę, jaką bank uzna za bezpieczną do udzielenia kredytu. Przy obniżce stóp sytuacja działa odwrotnie - kredyty stają się bardziej dostępne, a zdolność kredytowa wzrasta. 3. Koszt kredytu w dłuższym okresie Stopy procentowe decydują nie tylko o wysokości miesięcznych rat, ale także o całkowitym koszcie kredytu. Nawet niewielka zmiana - o 1 punkt procentowy - może znacząco zwiększyć lub zmniejszyć kwotę, jaką zapłacisz na przestrzeni lat. Dlatego decyzja o kredycie powinna uwzględniać długoterminową perspektywę.
Jak banki reagują na zmiany stóp procentowych?
Banki dostosowują swoje oferty do sytuacji na rynku. Gdy stopy rosną, marże mogą zostać obniżone, aby przyciągnąć klientów. W przypadku obniżek stóp banki czasem zwiększają marże, by zrównoważyć mniejsze wpływy z odsetek. To właśnie dlatego kluczowe jest porównywanie ofert kredytowych nie tylko pod kątem oprocentowania, ale także rzeczywistej rocznej stopy oprocentowania (RRSO), która uwzględnia wszystkie koszty.
Stopy procentowe w praktyce: co mogą zrobić kredytobiorcy?
Zmiany stóp procentowych mogą wpłynąć na Twoje finanse w sposób odczuwalny, ale to, jak sobie z nimi poradzisz, zależy od Twojej reakcji. Świadome działania pozwalają uniknąć finansowych niespodzianek i utrzymać stabilność domowego budżetu.
1. Rozważ wcześniejszą spłatę kredytu Jeśli masz oszczędności, które mogą posłużyć do nadpłaty kredytu, warto rozważyć ten krok szczególnie wtedy, gdy stopy procentowe są wysokie. Każda nadpłacona rata obniża kapitał, od którego naliczane są odsetki, co może przełożyć się na znaczną redukcję kosztów kredytu w długim okresie.2. Refinansowanie kredytuGdy stopy procentowe spadają, sprawdź możliwość refinansowania kredytu, czyli przeniesienia go do innego banku na korzystniejszych warunkach. Nowa umowa może oznaczać niższe oprocentowanie i mniejsze raty. Pamiętaj jednak, by dokładnie przeanalizować wszystkie koszty związane z taką operacją, w tym prowizje i opłaty. 3. Wybór między stałym a zmiennym oprocentowaniem Jeśli planujesz nowy kredyt, kluczowym wyborem jest rodzaj oprocentowania. Kredyt o zmiennym oprocentowaniu może być tańszy na starcie, ale jego koszt rośnie wraz ze wzrostem stóp. Oprocentowanie stałe daje stabilność i przewidywalność - idealne w czasach rynkowej niepewności, choć na początku może być nieco wyższe. 4. Tworzenie poduszki finansowej Zmiany stóp procentowych mogą wpłynąć na Twoje wydatki w sposób nieprzewidywalny. Dlatego warto regularnie odkładać środki na fundusz bezpieczeństwa, który pomoże Ci pokryć wzrastające raty kredytu w okresie wyższych stóp procentowych. 5. Monitorowanie sytuacji rynkowej Regularne śledzenie decyzji Rady Polityki Pieniężnej i analizy rynkowe pozwolą Ci być na bieżąco z przewidywanymi zmianami stóp procentowych. Dzięki temu zyskasz czas na przygotowanie się do ewentualnych podwyżek lub obniżek i podjęcie odpowiednich działań. Zrozumienie wpływu stóp procentowych na kredyty to pierwszy krok do świadomego zarządzania finansami. Dobrze zaplanowane działania pomogą Ci zminimalizować ryzyko związane z podwyżkami stóp i w pełni wykorzystać korzyści, które mogą przynieść ich spadki. W końcu kontrola nad finansami to kontrola nad własnym spokojem.
Stopy procentowe i kredyty - lekcja, którą warto zapamiętać
Stopy procentowe to kluczowy element wpływający na nasze decyzje finansowe - od wysokości rat kredytowych, przez zdolność kredytową, po planowanie budżetu na przyszłość. Zrozumienie ich mechanizmu i wpływu na codzienne finanse pozwala podejmować bardziej świadome i przemyślane decyzje.
Niezależnie od tego, czy stopy procentowe rosną, czy spadają, jedno jest pewne: to, jak reagujemy na zmiany, ma realny wpływ na nasze bezpieczeństwo finansowe. Świadome zarządzanie kredytami i planowanie wydatków to klucz do stabilności - zarówno w trudnych, jak i sprzyjających warunkach ekonomicznych. W finansach, jak w życiu, najważniejsza jest dobra strategia.
Sprawdź nasze pozostałe publikacje
Filip Borowski
Wieloletnie doświadczenie w pomocy i sprzedaży pozwala mu znajdować rozwiązania dostosowane do potrzeb klientów. Posiada szeroką wiedzę z zakresu pozyskiwania kredytów bankowych dla osób fizycznych oraz leasingów dla firm.
Poznaj doradcę →Przeczytaj również
Zdolność kredytowa · 5 min czytania
Premie i prowizje w wynagrodzeniu a zdolność kredytowa - co bank może uwzględnić?
Premie i prowizje dodawane do dochodów są dla pracownika sygnałem zaświadczającym o uznaniu dla jego ciężkiej pracy. Przyjrzyjmy się, czy mają one wpływ na zdolność kredytową wnioskującego o finansowanie w banku. Na pierwszy rzut oka wydaje się, że tak, jednak... czy zawsze? Bardziej niż wysokość dodatków do wynagrodzenia zasadniczego, liczy się bowiem ich regularność. Ten artykuł dedykujemy wszystkim, którzy zastanawiają się, w jakich okolicznościach bonusy są w stanie poprawić szansę na otrzymanie pozytywnej decyzji kredytowej.
BIK i historia kredytowa · 6 min czytania
Jak długo opóźnienie w spłacie kredytu może być widoczne w BIK?
Choć robimy wszystko, co w naszej mocy, aby dochować terminów spłat zobowiązań finansowych, czasami na przeszkodzie mogą pojawić się niespodziewane zdarzenia, które to uniemożliwiają. Wtedy nadchodzi fala pytań i wątpliwości. Jakie będą konsekwencje? Jaka będzie wysokość odsetek karnych? Jak długo opóźnienie w spłacie kredytu będzie widoczne w bazie danych Biura Informacji Kredytowej? Ten artykuł kierujemy do wszystkich tych, którzy zastanawiają się, w jaki sposób niewywiązanie się z ustaleń harmonogramu spłat rzuci cień na wiarygodność kredytową.
4 min czytania
Dochód w euro a kredyt w Polsce - co może mieć znaczenie dla banku?
Euro to środek płatniczy w większości państw członkowskich Unii Europejskiej. Dlatego też dla mnóstwa naszych rodaków pracujących na Starym Kontynencie stanowi ono walutę, w której uzyskują dochody. Co w sytuacji, gdy ktoś z tej grupy chciałby postarać się o uzyskanie kredytu w ojczyźnie? Jak polskie banki patrzą na osoby pracujące za granicą i zarabiające w euro? Jakie warunki muszą spełnić potencjalni kredytobiorcy? Spróbujemy rozwiać te wątpliwości w tym artykule. Ze względu na własne bezpieczeństwo finansowe, banki wymagają od takich klientów wyższej zdolności kredytowej. Dlatego też przed polskimi pracownikami uzyskującymi dochód w obcej walucie, poprzeczka zawieszona jest bardzo wysoko. Jak ją przeskoczyć? Przyjrzymy się, co rodzime instytucje finansowe mają do powiedzenia w kwestii kredytów gotówkowych udzielanych osobom, które zarabiają w euro.