Jak przygotować się do rozmowy z ekspertem kredytowym?
- Autor: Filip Borowski
- 12.06.2026
- 4 min czytania
To w pełni zrozumiałe, gdy przy podjęciu decyzji o zaciągnięciu kredytu mnożą się kolejne pytania. Sprawy nie ułatwia formalny i niekiedy bardzo zawiły język, jakim posługują się banki. W takim przypadku warto skorzystać z wiedzy eksperta, który oferuje swoje wsparcie.
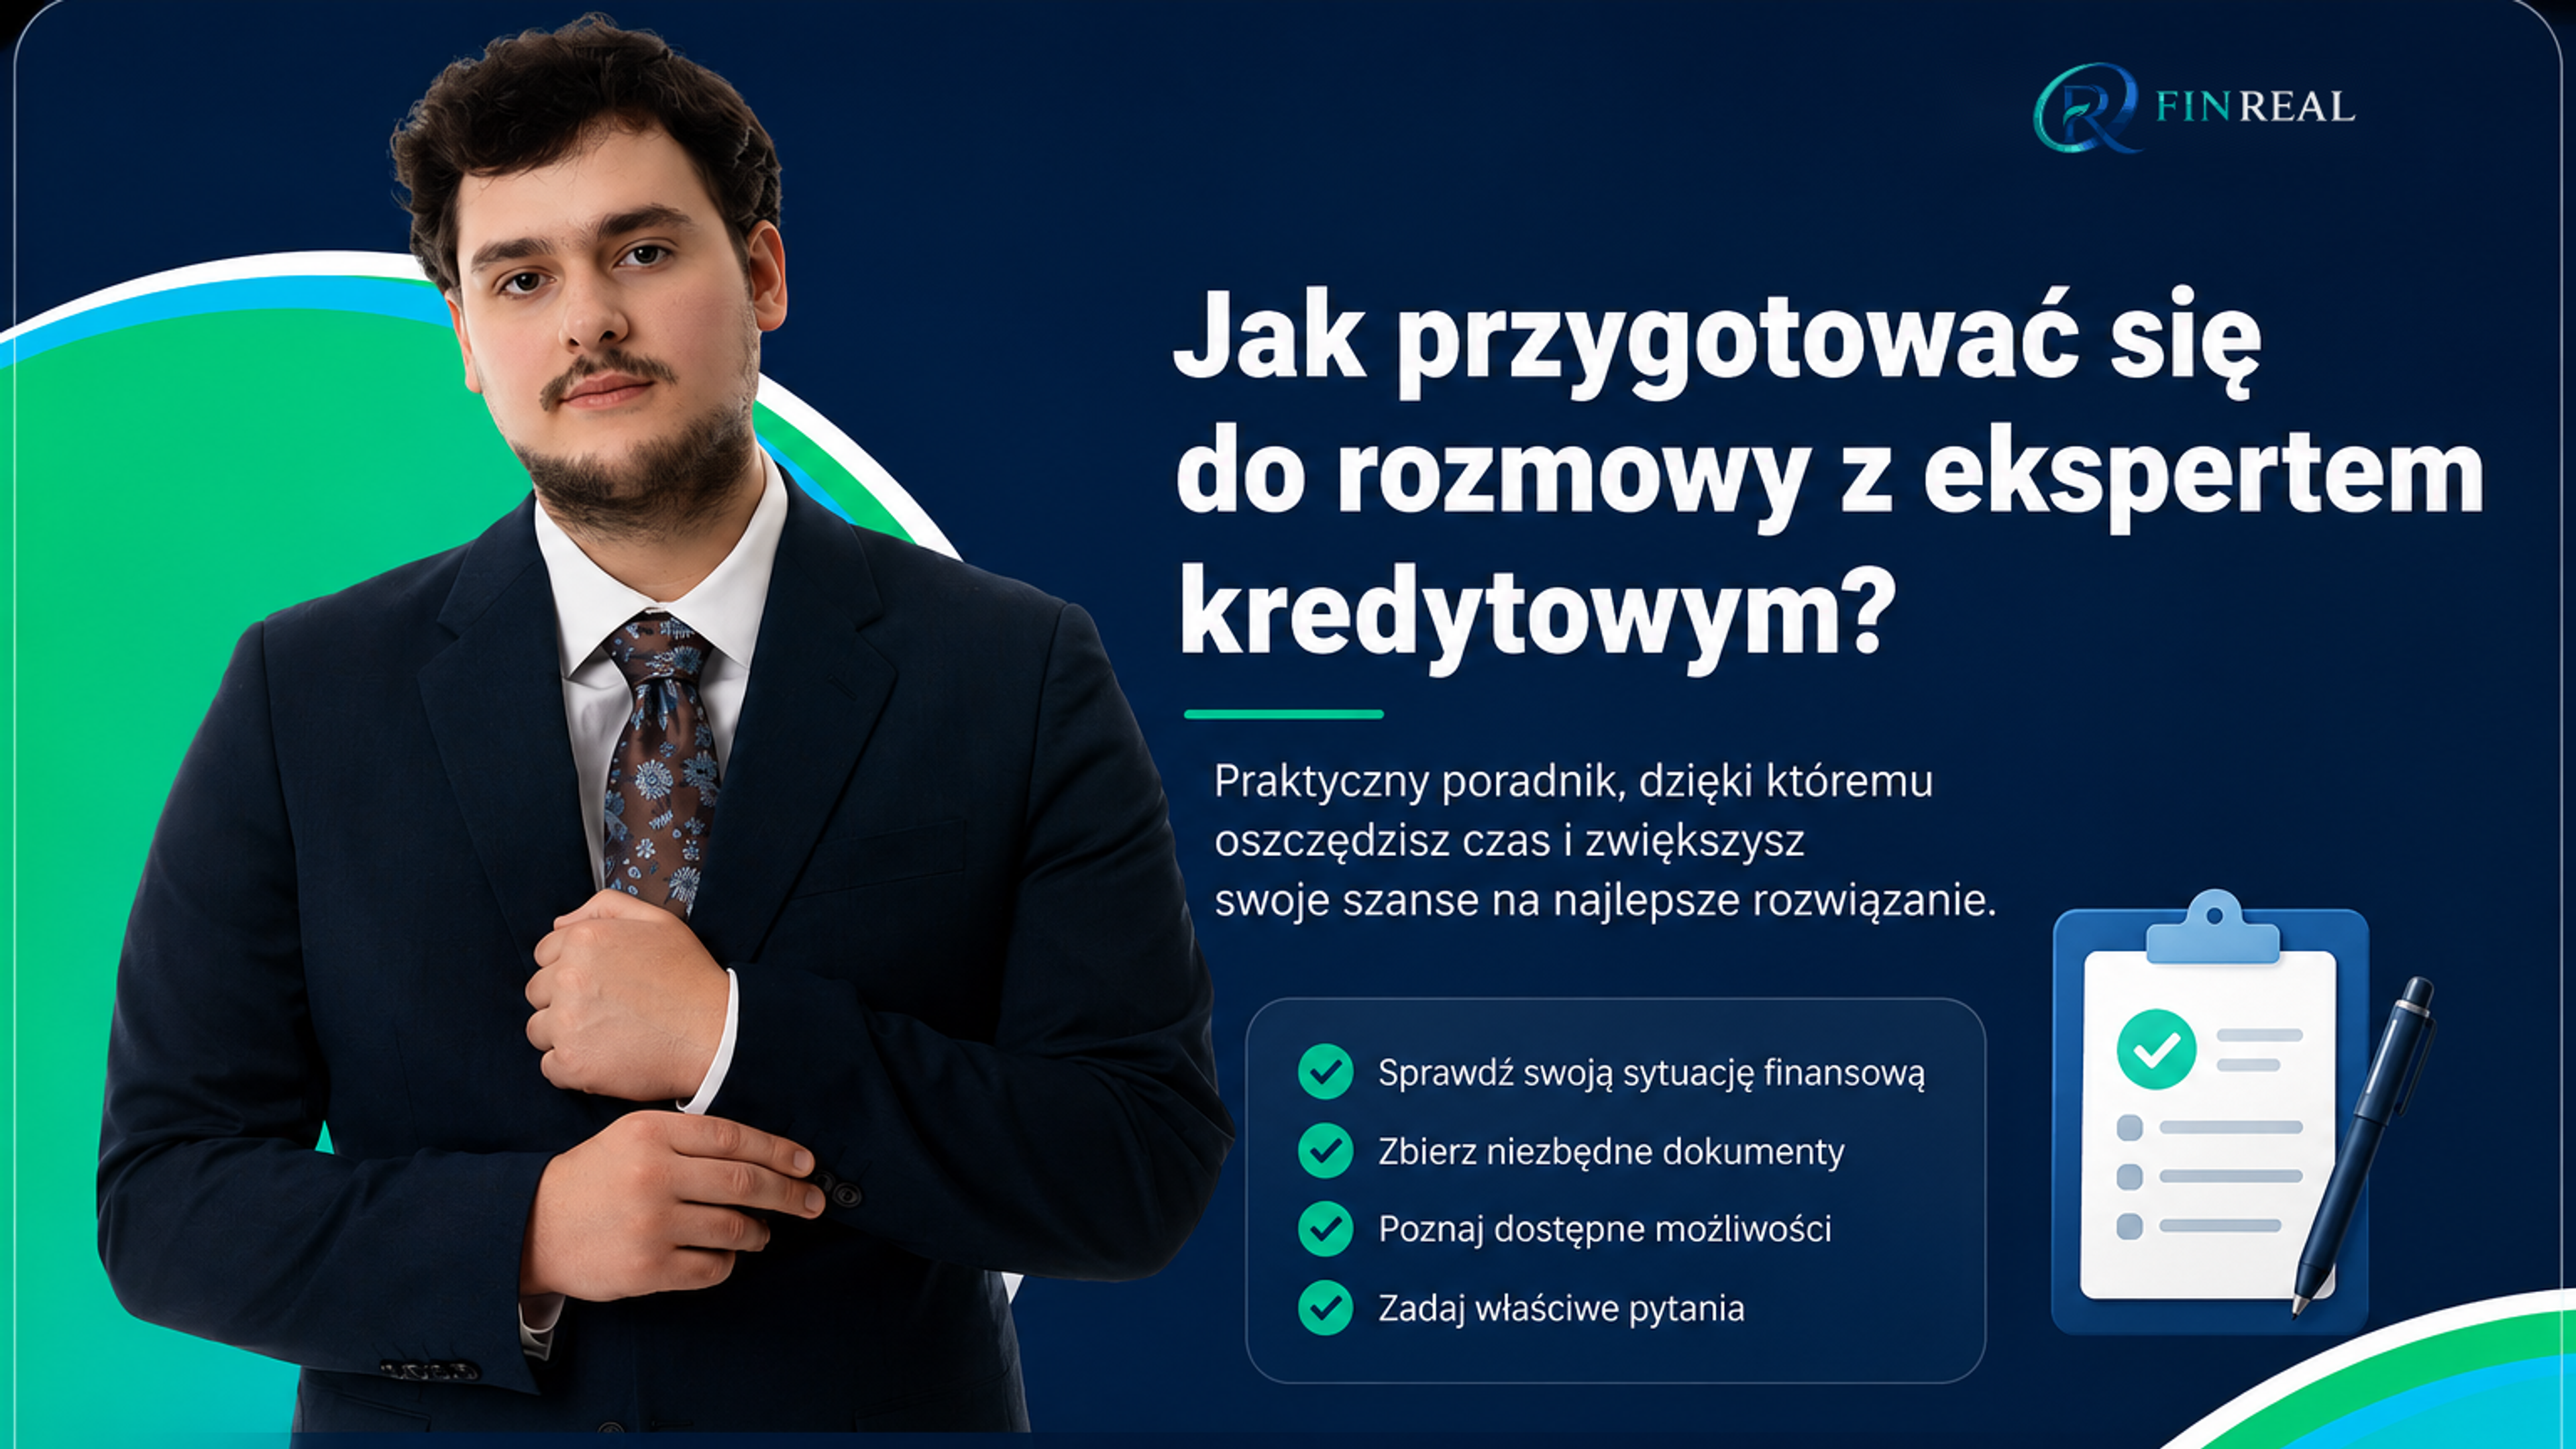
Wzajemne zaufanie oraz szczerość w komunikacji stanowią podstawę do opracowania przez niego adekwatnego planu do możliwości danej osoby. Jak uniknąć zbędnego stresu przed taką rozmową? Rozsądnym rozwiązaniem będzie przygotowanie dokumentów, które zarysują mu Twoją sytuację finansową i pozwolą dobrać ofertę, która będzie dla Ciebie najkorzystniejsza. Dwoma fundamentalnymi rzeczami, o jakie z pewnością poprosi ekspert będzie raport BIK, a także pewien rodzaj dokumentu potwierdzającego Twoje dochody z ostatnich 3-6 miesięcy. Teraz przyjrzyjmy się szczegółom.
Spis treści
- Czym jest i do czego służy raport BIK?
- Jak założyć konto w serwisie BIK?
- Raport BIK dla osoby prywatnej
- Raport BIK firmowy
- Dokumenty do przygotowania jako osoba prywatna
- Dokumenty do przygotowania dla przedsiębiorców
- Podsumowanie
Czym jest i do czego służy raport BIK?
Jest to obszerny dokument przygotowywany przez Biuro Informacji Kredytowej, na który składa się historia zobowiązań finansowych danej osoby lub firmy. Dzięki niemu, doradca kredytowy zapozna się Twoją sytuacją i dobierze odpowiednią strategię, która pomoże w uzyskaniu pozytywnej odpowiedzi. Informacje uzyskane z BIK odgrywają jedną z kluczowych ról w procesie decyzyjnym banku, dotyczącym zaakceptowania bądź odrzucenia wniosku.
W przypadku klientów indywidualnych, najistotniejszym elementem tego raportu jest scoring, pozwalający bankowi oszacować potencjalne ryzyko przyznania kredytu. Co istotne, im wyższa nota w skali 0-100, tym bardziej jako godnego zaufania postrzega Cię bank.
Warto wspomnieć, że istnieje również opcja zamówienia raportu dla firmy, ale o tej drugiej możliwości wspomnimy nieco później.
Jak założyć konto w serwisie BIK?
Niezależnie czy występujesz o kredyt jako osoba prywatna lub starasz się o kredyt firmowy, pierwszym i najważniejszym krokiem w założeniu konta na stronie Biura Informacji Kredytowej jest bezpieczna weryfikacja tożsamości. Instytucja musi mieć absolutną pewność, że to Ty zakładasz konto i nie wystąpiła próba wyłudzenia danych.
Dzięki szybko rozwijającej się cyfryzacji, uwierzytelnisz swoje dane osobowe w kilka minut za pomocą aplikacji mObywatel. Nie dysponujesz nią? Żaden kłopot. Wtedy zrobisz to za pośrednictwem swojego banku, wykonując symboliczny przelew on-line w kwocie 1 zł. Jeśli wszystko przebiegnie pomyślnie, BIK wyśle do Ciebie link aktywacyjny na wcześniej podany adres mailowy.
Raport BIK dla osoby prywatnej
Po założeniu konta, uzyskasz dostęp do kilku opcji dla klientów indywidualnych. W takim przypadku BIK oferuje kilka możliwości korzystania ze swoich usług. Przyjrzyjmy się nim:
- jednorazowy zakup raportu BIK (59 zł);
- pakiet BIK (139 zł / rok);
- pakiet BIK Max (239 zł / rok).
Na podstawie wygenerowanego wcześniej raportu, doradca oceni Twoje szanse na pozytywną decyzję kredytową. Jeśli Twój scoring jest zbyt niski, podpowie, co musisz zrobić, aby go poprawić, o czym pisaliśmy już tutaj.
Inne dokumenty do przygotowania jako osoba prywatna
Bez dokumentów potwierdzających dochód ani rusz. Co należy przygotować? Niezbędna będzie jedna z tych rzeczy:
- zaświadczenie od pracodawcy o zatrudnieniu i zarobkach;
- potwierdzenie wpływów wynagrodzenia z banku w formacie pliku PDF (najczęściej z ostatnich 3-6 miesięcy);
- informacja o podstawach i składkach z ZUS (dokument dostępny do pobrania po zalogowaniu się na platformę ZUS PUE).
Raport BIK dla firm
Należy zaznaczyć, iż o kredyt firmowy możesz wnioskować tylko jako jej prawny reprezentant. Wówczas w raporcie BIK znajdzie się m.in. wskaźnik ryzyka współpracy z daną firmą. Wtedy mamy do czynienia z 5-stopniową skalą, gdzie najlepszą notą jest 1, a najsłabszą - 5. Co ważne, wnioskując o taki kredyt trzeba podpiąć konto firmowe do wcześniej założonego konta osobistego BIK. W tym przypadku niezbędne będzie podanie NIP firmy.
Dla przedsiębiorców BIK proponuje jeden z dwóch pakietów:
- BIK dla Firm Mikro (189 zł netto / za pół roku; 339 zł netto / za rok);
- BIK dla Firm (399 zł netto / za pół roku; 699 zł netto / za rok)
Inne dokumenty do przygotowania jako przedsiębiorca
Tak jak wspominaliśmy wcześniej, gdy prowadzisz własną działalność gospodarczą, doradcy kredytowemu potrzebny będzie Twój raport BIK jako osoba prywatna oraz raport BIK dla firmy. Nie zapomnij również o przygotowaniu dokumentu z informacją o dochodach, czyli w zależności od sytuacji:
- księga przychodów i rozchodów (PKPiR);
- ewidencja przychodów przy ryczałcie
Podsumowanie
Po przeanalizowaniu raportu BIK oraz dokumentów, które potwierdzają Twoje dochody, ekspert kredytowy przygotuje Cię do rozmów z bankiem w sprawie kredytu. Nie miej obaw przed zadawaniem mu pytań, nawet jeśli na początku wydają się one pozornie błahe, ponieważ zadaniem eksperta jest służenie swoją wiedzą i stworzenie mostu pomiędzy Tobą a instytucją finansową.
Źródła:
- https://www.bik.pl/dla-ciebie/historia-kredytowa/raport-bik [dostęp: 20.04.2026].
- https://www.bik.pl/o-nas [dostęp: 20.04.2026].
- https://www.biznes.gov.pl/pl/portal/00233 [dostęp: 21.04.2026].
- https://www.bik.pl/poradnik-bik/kredyt-na-firme [dostęp: 21.04.2026].
- https://www.biznes.gov.pl/pl/portal/00233 [dostęp: 21.04.2026]
- https://www.santanderconsumer.pl/files/pdf/Instrukcja-dla-Klienta-material-informacyjny-ZUS-PUE.pdf [dostęp: 22.04.2026].
- https://www.finreal.pl/blog/scoring-kredytowy-pod-lupa-czym-jest-jak-go-poprawic [dostęp: 22.04.2026].
Filip Borowski
Wieloletnie doświadczenie w pomocy i sprzedaży pozwala mu znajdować rozwiązania dostosowane do potrzeb klientów. Posiada szeroką wiedzę z zakresu pozyskiwania kredytów bankowych dla osób fizycznych oraz leasingów dla firm.
Poznaj doradcę →Przeczytaj również
BIK i historia kredytowa · 6 min czytania
Jak długo opóźnienie w spłacie kredytu może być widoczne w BIK?
Choć robimy wszystko, co w naszej mocy, aby dochować terminów spłat zobowiązań finansowych, czasami na przeszkodzie mogą pojawić się niespodziewane zdarzenia, które to uniemożliwiają. Wtedy nadchodzi fala pytań i wątpliwości. Jakie będą konsekwencje? Jaka będzie wysokość odsetek karnych? Jak długo opóźnienie w spłacie kredytu będzie widoczne w bazie danych Biura Informacji Kredytowej? Ten artykuł kierujemy do wszystkich tych, którzy zastanawiają się, w jaki sposób niewywiązanie się z ustaleń harmonogramu spłat rzuci cień na wiarygodność kredytową.
4 min czytania
Dochód w euro a kredyt w Polsce - co może mieć znaczenie dla banku?
Euro to środek płatniczy w większości państw członkowskich Unii Europejskiej. Dlatego też dla mnóstwa naszych rodaków pracujących na Starym Kontynencie stanowi ono walutę, w której uzyskują dochody. Co w sytuacji, gdy ktoś z tej grupy chciałby postarać się o uzyskanie kredytu w ojczyźnie? Jak polskie banki patrzą na osoby pracujące za granicą i zarabiające w euro? Jakie warunki muszą spełnić potencjalni kredytobiorcy? Spróbujemy rozwiać te wątpliwości w tym artykule. Ze względu na własne bezpieczeństwo finansowe, banki wymagają od takich klientów wyższej zdolności kredytowej. Dlatego też przed polskimi pracownikami uzyskującymi dochód w obcej walucie, poprzeczka zawieszona jest bardzo wysoko. Jak ją przeskoczyć? Przyjrzymy się, co rodzime instytucje finansowe mają do powiedzenia w kwestii kredytów gotówkowych udzielanych osobom, które zarabiają w euro.
Zdolność kredytowa · 6 min czytania
Czy po odmowie w jednym banku warto od razu składać wniosek kredytowy w kolejnym?
Każdy potencjalny kredytobiorca składa wniosek kredytowy z nadzieją, że procedura ubiegania się o finansowanie przebiegnie bez problemu. Co jednak, gdy nadejdzie negatywna decyzja kredytowa krzyżująca jego plany? To zupełnie naturalne, że pierwszym impulsem jest zazwyczaj błyskawiczna próba złożenia wniosku kredytowego w innej instytucji finansowej. Przed podejmowaniem pochopnych kroków, najpierw warto rozważyć, co zawiodło i spróbować rozgryźć, w jaki sposób można to naprawić. Jak odkryć, co poszło nie tak? Co przeszkodziło w uzyskaniu pozytywnej decyzji kredytowej? Kiedy złożyć kolejny wniosek? Jak nie zepsuć historii kredytowej gorączkowymi krokami? Na wszystkie te pytania postaramy się odpowiedzieć w tym artykule. Zapraszamy do lektury!