Poprawa zdolności kredytowej w 7 krokach – zadbaj o swoje finanse przed złożeniem wniosku
- Autor: Krystian Krasuski
- Zdolność kredytowa
- 10.08.2024
- 8 min czytania
Poprawa zdolności kredytowej w 7 krokach – zadbaj o swoje finanse przed złożeniem wniosku
Każdy, kto kiedykolwiek starał się o kredyt, wie, jak kluczowa jest zdolność kredytowa. To ona decyduje o tym, czy bank spojrzy przychylnym okiem na nasz wniosek, czy też zamknie przed nami drzwi do finansowego wsparcia. Ale czy wiesz, że możesz poprawić swoją zdolność kredytową? Co więcej, nie wymaga to wielkich zmian w życiu, a jedynie kilku przemyślanych kroków. W tym artykule dowiesz się, jakie działania mogą pomóc Ci w osiągnięciu tego celu. Przedstawimy sprawdzone metody, które pomogły już wielu naszym klientom. Dzięki nim będziesz mógł poczuć się pewniej, składając wniosek o kredyt.
Czym właściwie jest zdolność kredytowa?
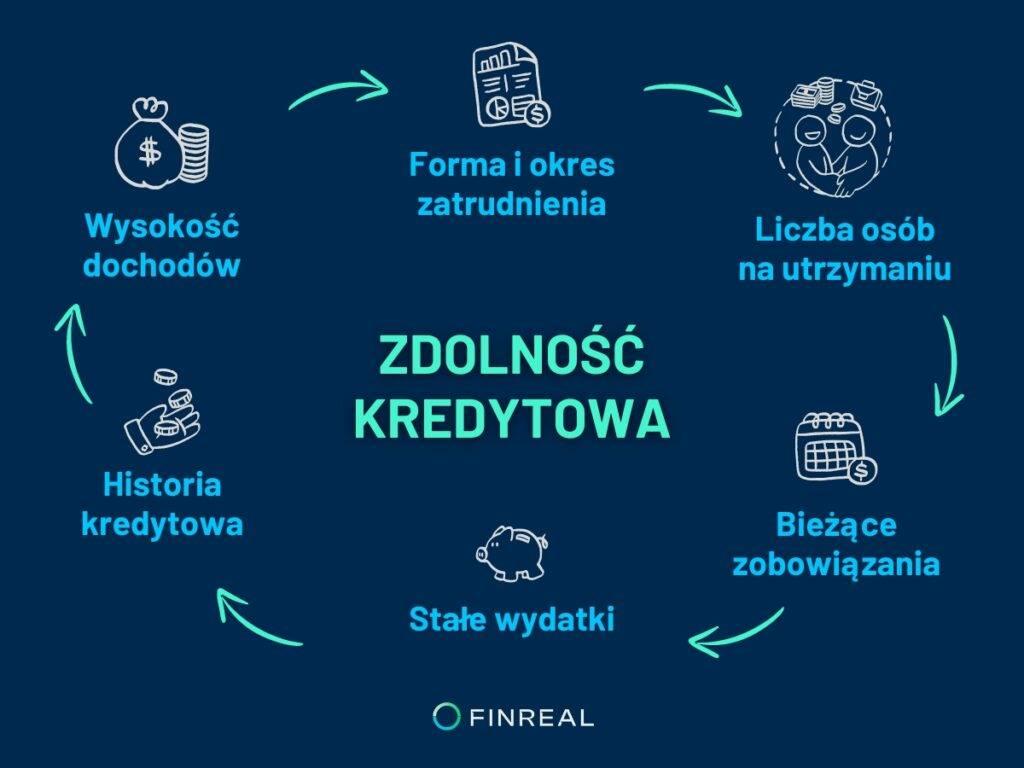
Zdolność kredytowa to podstawowy czynnik, na który zwracają uwagę banki, rozważając Twój wniosek o kredyt. Mówiąc najprościej, zdolność kredytowa to Twoja finansowa wiarygodność – określa, czy jesteś w stanie spłacić zaciągnięty kredyt wraz z odsetkami w ustalonym terminie. Banki, udzielając kredytu, chcą mieć pewność, że pożyczone pieniądze do nich wrócą. Dlatego tak dokładnie analizują Twoje dochody, wydatki, historię kredytową oraz formę zatrudnienia. Każdy z tych elementów wpływa na ocenę Twojej zdolności kredytowej, a co za tym idzie – na decyzję, czy kredyt zostanie Ci przyznany. Dla wielu osób zdolność kredytowa może wydawać się czymś odległym i skomplikowanym, ale tak naprawdę to pojęcie jest bliskie każdemu, kto chce zaciągnąć kredyt na realizację swoich marzeń – czy to na zakup nowego mieszkania, czy rozwój firmy. Dobra zdolność kredytowa to klucz, który otwiera drzwi do większych możliwości finansowych.
Jak poprawić swoją zdolność kredytową?
Czasem wydaje się, że zdolność kredytowa to coś, na co nie mamy większego wpływu. Jednak nic bardziej mylnego! Zdolność kredytową można kształtować i poprawiać, jeśli tylko wiemy, na co zwrócić uwagę i jakie działania podjąć. W praktyce oznacza to, że nawet jeśli Twoja obecna sytuacja finansowa nie jest idealna, istnieją konkretne kroki, które mogą znacząco zwiększyć Twoje szanse na pozytywną decyzję kredytową.
Krok 1. Udokumentuj swoje dochody
Jednym z najważniejszych czynników, na które banki zwracają uwagę, jest wysokość i stabilność Twoich dochodów. Im wyższe i bardziej regularne dochody, tym większe szanse na uzyskanie kredytu na korzystnych warunkach. Nie mniej istotne jest odpowiednie udokumentowanie dochodów. Banki preferują stałe formy zatrudnienia, takie jak umowa o pracę na czas nieokreślony. Jeśli jesteś zatrudniony na umowę o dzieło, zlecenie lub prowadzisz działalność gospodarczą, banki mogą uznać Twoje dochody za mniej stabilne. W takiej sytuacji warto zadbać o kompletne i rzetelne dokumenty potwierdzające dochody, na przykład zaświadczenia o wpływach na konto z ostatnich kilku miesięcy.
Krok 2. Spłać bieżące zobowiązania
Banki, analizując Twoją zdolność kredytową, zwracają szczególną uwagę na aktualne zobowiązania finansowe. Każda rata kredytu, limit na karcie kredytowej czy debet na koncie to dodatkowe obciążenie dla Twojego budżetu, które może znacząco obniżyć Twoje szanse na uzyskanie nowego kredytu. Dlatego jednym z kluczowych kroków do poprawy zdolności kredytowej jest uporządkowanie obecnych zobowiązań. Jeśli masz możliwość wcześniejszej spłaty istniejących kredytów czy pożyczek, warto to rozważyć. Spłata nawet jednego z takich zobowiązań może znacząco poprawić Twoją sytuację finansową w oczach banku. Zamknięcie kart kredytowych, z których rzadko korzystasz lub redukcja limitów kredytowych na koncie również może przynieść wymierne korzyści. Pamiętaj, że każda zmiana, która zmniejszy Twoje stałe wydatki, pozytywnie wpłynie na ocenę Twojej zdolności kredytowej.
Krok 3. Zwróć uwagę na swoją historię kredytową
Historia kredytowa to kolejny element, którego nie możesz pominąć. Jest to swoista wizytówka Twojej rzetelności finansowej – bank sprawdza, jak radziłeś sobie ze spłatą wcześniejszych zobowiązań. Jeśli dotychczasowe kredyty, pożyczki czy rachunki były spłacane terminowo, znacząco zwiększasz swoje szanse na uzyskanie nowego kredytu. Zanim złożysz wniosek o kredyt, warto dokładnie przeanalizować swoją historię kredytową. Możesz to zrobić, pobierając raport z Biura Informacji Kredytowej (BIK). Warto upewnić się, że wszystkie dane są aktualne i prawidłowe. Czasem mogą zdarzyć się błędy, które warto skorygować, zanim bank zacznie analizować Twoje dane.
Krok 4. Rozważ skonsolidowanie istniejących zadłużeń
Jeśli spłacasz kilka różnych zobowiązań finansowych, takich jak kredyty, pożyczki czy limity na kartach kredytowych, konsolidacja długów może być dla Ciebie świetnym rozwiązaniem. Konsolidacja polega na połączeniu wszystkich tych zobowiązań w jeden, co pozwala na zmniejszenie miesięcznej raty i ułatwia zarządzanie finansami. Zamiast pamiętać o kilku różnych płatnościach, spłacasz tylko jedną ratę, która zazwyczaj jest niższa niż suma wszystkich wcześniejszych zobowiązań. Dzięki temu Twój miesięczny budżet zostaje odciążony, co może znacząco poprawić Twoją zdolność kredytową. Konsolidacja długów może również pomóc uniknąć opóźnień w płatnościach, co ma pozytywny wpływ na Twoją historię kredytową.
Krok 5. Wydłuż okres kredytowania
Innym ze sposobów na poprawę zdolności kredytowej jest wydłużenie okresu spłaty kredytu. Choć na pierwszy rzut oka może to wydawać się mniej korzystne, w rzeczywistości może znacznie ułatwić uzyskanie kredytu, którego potrzebujesz. Dlaczego? Dłuższy okres kredytowania oznacza niższe miesięczne raty, co bezpośrednio wpływa na poprawę Twojej zdolności kredytowej. Niższe raty to mniejsze obciążenie dla Twojego budżetu, co banki oceniają bardzo pozytywnie. Dla instytucji finansowej liczy się to, abyś bez problemu mógł spłacać swoje zobowiązania, a mniejsze raty zwiększają Twoje szanse na uzyskanie pozytywnej decyzji kredytowej. Oczywiście, wydłużenie okresu spłaty kredytu wiąże się z wyższymi kosztami odsetkowymi w dłuższej perspektywie. Jednak jeśli Twoim celem jest uzyskanie kredytu na realizację ważnych planów, może to być rozwiązanie warte rozważenia. Zawsze warto dokładnie przeanalizować wszystkie opcje i porozmawiać z doradcą finansowym, aby znaleźć najlepsze rozwiązanie dla swojej sytuacji.
Krok 6. Wybierz równe raty
Kiedy decydujesz się na kredyt, masz do wyboru dwa główne rodzaje rat: równe i malejące. Raty równe oznaczają, że całkowita kwota raty pozostaje stała przez cały okres spłaty, ale proporcje kapitału i odsetek zmieniają się w czasie. Raty malejące, z kolei, charakteryzują się stałym kapitałem, co prowadzi do wyższych początkowych rat, ale niższych całkowitych kosztów kredytu. Choć malejące raty mogą wydawać się bardziej atrakcyjne, zwłaszcza ze względu na niższe odsetki w późniejszych latach, to jednak wybór rat równych może znacząco poprawić Twoją zdolność kredytową. Dzieje się tak, ponieważ banki oceniają Twoją zdolność kredytową na podstawie wysokości pierwszych rat, które musisz spłacać. W przypadku rat malejących, początkowe raty są wyższe, co może wpłynąć na obniżenie Twojej zdolności kredytowej. Równe raty oznaczają stabilne i przewidywalne miesięczne zobowiązanie, co jest korzystniejsze w oczach banku. Decydując się na równe raty, zyskujesz pewność, że przez cały okres spłaty kredytu będziesz płacić tę samą kwotę. Dzięki temu łatwiej będzie Ci zarządzać budżetem domowym, a banki będą postrzegać Cię jako bardziej wiarygodnego kredytobiorcę.
Krok 7. Staraj się o kredyt ze współkredytobiorcą
Dołączenie drugiej osoby do kredytu to kolejny sposób na poprawę zdolności kredytowej. Banki chętniej udzielają kredytów, gdy za spłatę zobowiązania odpowiadają dwie osoby, ponieważ oznacza to dla nich mniejsze ryzyko. Kiedy łączysz swoje dochody ze współkredytobiorcą – na przykład partnerem życiowym, małżonkiem, rodzeństwem lub rodzicem – banki oceniają zdolność kredytową na podstawie sumy Waszych wspólnych zarobków. To może znacząco zwiększyć kwotę kredytu, o który możesz się starać, a także poprawić warunki finansowania. Dodatkowo, współkredytobiorca z dobrą historią kredytową może podnieść Twoją wiarygodność w oczach banku. Warto jednak pamiętać, że przystąpienie do kredytu z drugą osobą to decyzja, która wymaga wzajemnego zaufania i odpowiedzialności. Obie strony są solidarnie odpowiedzialne za spłatę kredytu, co oznacza, że w przypadku problemów finansowych jednego z kredytobiorców, drugi musi być gotów na przejęcie obowiązku spłaty.
Poprawa zdolności kredytowej, czyli małe kroki, ale wielkie korzyści
Poprawa zdolności kredytowej to proces, który wymaga świadomych decyzji i odpowiednich działań, ale korzyści płynące z tych starań mogą być bardzo wartościowe. Wysoka zdolność kredytowa otwiera drzwi do korzystniejszych warunków kredytowych, co w dłuższej perspektywie przekłada się na oszczędności i większe możliwości finansowe. Pamiętaj, że każda zmiana, nawet najmniejsza, może mieć pozytywny wpływ na Twoją zdolność kredytową. Niezależnie od tego, czy zdecydujesz się na lepsze udokumentowanie swoich dochodów, spłatę zobowiązań, czy przystąpienie do kredytu z drugą osobą, każdy krok zbliża Cię do celu – uzyskania kredytu, który pozwoli Ci realizować swoje marzenia.
Zachęcamy do wprowadzenia omówionych działań w życie i skonsultowania się z doradcą finansowym, który pomoże Ci znaleźć najlepsze rozwiązania dostosowane do Twojej sytuacji. Im lepiej przygotujesz się do złożenia wniosku kredytowego, tym większe masz szanse na pozytywną decyzję.
Krystian Krasuski Ekspert Kredytowy
W swoje karierze, w branży finansowej, uczestniczył w setkach transakcji, współpracując z klientami indywidualnymi i firmowymi. Specjalizuje się w konsolidacji kredytów indywidualnych i firmowych, jak również refinansowaniu zobowiązań firmowych czy też obrotowych. Dzięki zdobytemu doświadczeniu i wiedzy merytorycznej jest gwarantem najwyższej jakości usług i skuteczności w działaniu.
Krystian Krasuski
W swojej karierze, w branży finansowej, uczestniczył w setkach transakcji, współpracując z klientami indywidualnymi i firmowymi. Specjalizuje się w konsolidacji kredytów indywidualnych i firmowych, jak również refinansowaniu zobowiązań firmowych czy też obrotowych.
Poznaj doradcę →Przeczytaj również
Zdolność kredytowa · 7 min czytania
Dochód z działalności gospodarczej a zdolność kredytowa - co bank może brać pod uwagę?
Przedsiębiorca prowadzący jednoosobową działalność gospodarczą, który stara się o otrzymanie kredytu gotówkowego musi uporać się z jeszcze większymi wyzwaniami i pokaźniejszym stosem dokumentów niż pracownik zatrudniony na podstawie umowy o pracę w zbliżonej sytuacji. Ci, którzy uzyskują dochody z własnej działalności gospodarczej mają prawo wnioskować o kredyt na dowolny cel prywatny lub firmowy. Gdzie zaczynają się schody? Jak sama nazwa mówi, firma opiera się na jednostce i dlatego też bank ocenia jednocześnie wizerunek wnioskującego jako osoby prywatnej, oraz dogłębnie przygląda się jego działalności gospodarczej. Wynika z tego prosta zależność. Zdolność kredytowa przedsiębiorcy zależy nie tylko od niego samego, ale i od faktu, jak radzi sobie z zarządzaniem firmą, ponieważ można stwierdzić, że firma... to tak naprawdę on. Banki stawiają na kredytobiorców mogących pochwalić się doświadczeniem i stabilnością na rynku. Niestety, niewielki staż działalności często komplikuje plany na uzyskanie kredytu gotówkowego. W tym artykule skoncentrujemy się na tym, jak wygląda procedura kredytowa dla osób prowadzących JDG, które chciałyby wziąć kredyt gotówkowy na cele prywatne.
Zdolność kredytowa · 6 min czytania
Kilka źródeł dochodu a zdolność kredytowa - co może uwzględnić bank?
Umowa o pracę na czas nieokreślony jest najmilej widzianym źródłem dochodu przyszłego kredytobiorcy, głównie ze względu na ogromną stabilność, która idzie z nią w parze. Co zatem z pozostałymi formami zatrudnienia, takimi jak umowy cywilnoprawne lub własna działalność gospodarcza? Czy we wniosku kredytowym można uwzględnić kilka źródeł dochodu? Przyjrzyjmy się, jak wpływają one na ocenę zdolności kredytowej wnioskującego. Szczególną uwagę na ten artykuł powinny zwrócić zwłaszcza osoby planujące wystąpić o kredyt lub pożyczkę, które pobierają pensję z więcej niż jednego miejsca pracy. Jak instytucje finansowe patrzą na swoich klientów o zdywersyfikowanych dochodach? Zapraszamy do lektury!
Zdolność kredytowa · 5 min czytania
Premie i prowizje w wynagrodzeniu a zdolność kredytowa - co bank może uwzględnić?
Premie i prowizje dodawane do dochodów są dla pracownika sygnałem zaświadczającym o uznaniu dla jego ciężkiej pracy. Przyjrzyjmy się, czy mają one wpływ na zdolność kredytową wnioskującego o finansowanie w banku. Na pierwszy rzut oka wydaje się, że tak, jednak... czy zawsze? Bardziej niż wysokość dodatków do wynagrodzenia zasadniczego, liczy się bowiem ich regularność. Ten artykuł dedykujemy wszystkim, którzy zastanawiają się, w jakich okolicznościach bonusy są w stanie poprawić szansę na otrzymanie pozytywnej decyzji kredytowej.